

La morosidad de las familias se estabilizó, pero sigue en niveles muy altos: el informe
Un informe del Banco Central revela que la irregularidad del crédito se mantiene en niveles elevados, pero sin gran deterioro adicional.

Preocupa la morosidad familiar.
El Banco Central de la República Argentina (BCRA) publicó este viernes su “Informe sobre Bancos” correspondiente a agosto último, donde la evolución de la morosidad del crédito sigue siendo uno de los puntos más relevantes.
El sistema financiero sostuvo la irregularidad total prácticamente sin cambios con relación al mes anterior, aunque con comportamientos diferenciados entre los distintos tipos de deudores. No obstante, los niveles de morosidad siguen siendo altos.
Según el documento, “el ratio de irregularidad del crédito al sector privado permaneció sin cambios significativos durante los últimos cuatro meses, situándose en 7,75% en agosto”. Este nivel, aunque estable, continúa siendo elevado en términos históricos y refleja un escenario de tensión moderada en la cartera.
Leve baja de la irregularidad entre las familias
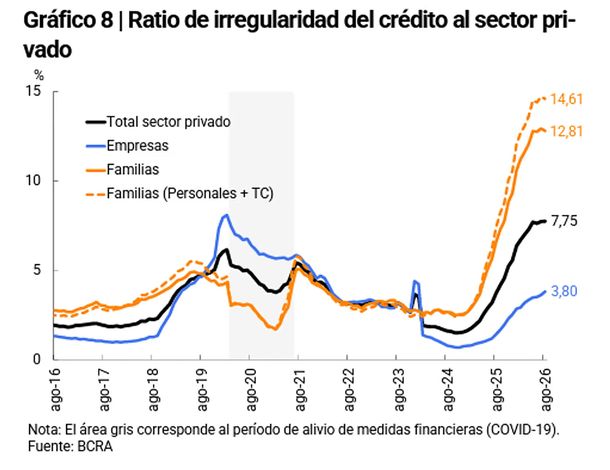
El segmento de familias tuvo una leve mejora, mostrando que la irregularidad descendió a 12,81%, una baja de 0,13 puntos porcentuales respecto de julio. El informe destaca que esta mejora se explica por una reducción del 0,98% en el saldo real en situación irregular, la primera caída desde marzo de 2024.
Las tarjetas de crédito fueron la línea con mejor desempeño, con una disminución en su ratio de irregularidad. Los préstamos personales y prendarios, en cambio, registraron leves aumentos. Los hipotecarios se mantuvieron prácticamente sin cambios y continúan siendo la línea con menor nivel de mora.
Aumento de la irregularidad entre las empresas
En contraste con las familias, la irregularidad del crédito a empresas subió a 3,80%, un incremento de 0,18 puntos porcentuales. El deterioro fue generalizado entre las actividades económicas: construcción, comercio, industria, servicios y producción primaria mostraron aumentos en la mora.
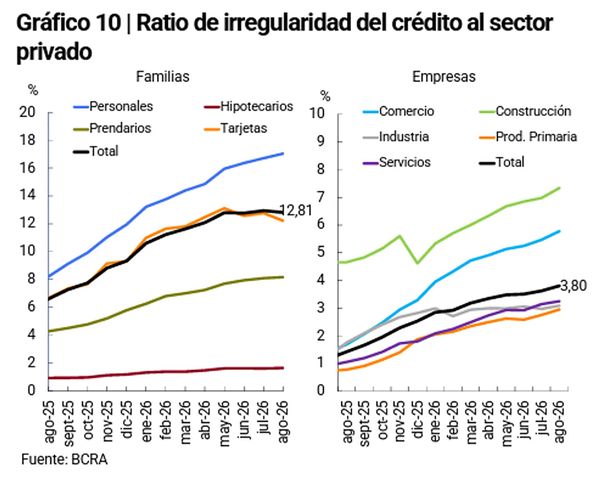
Si bien el nivel sigue siendo relativamente bajo en comparación con el segmento de familias, el avance de la irregularidad en empresas es un dato a seguir de cerca, especialmente en un contexto de acelerada caída en los niveles de producción y reducción del uso de la capacidad instalada de la industria.
Probabilidad de default: tercer mes consecutivo de mejora
La probabilidad de default estimada (PDE), que mide el flujo de créditos que pasan de situación regular a irregular, volvió a caer y se ubicó en 2,26%, su menor nivel desde agosto de 2025. En familias bajó a 3,71%, mientras que en empresas se mantuvo estable en 1,18%.
El informe subraya que la cobertura frente al riesgo de crédito continúa siendo elevada. Las previsiones totales representan 87% de la cartera irregular y 6,7% del financiamiento total al sector privado.
Un dato clave: el crédito irregular neto de previsiones equivale apenas al 2,2% de la Responsabilidad Patrimonial Computable (RPC), lo que refleja que el sistema financiero mantiene un colchón de capital suficiente para absorber pérdidas eventuales.
Temas
Te puede interesar



Las Más Leídas
Dejá tu comentario