
Licuación de salarios: el 72% de los trabajadores de hasta 40 años agota sus ingresos antes del 20 de cada mes
oCon los salarios por el piso, el 90,2% de los trabajadores no logra llegar a fin de mes o, si lo hace, llega con lo justo y no logra ahorrar de cara al futuro.
Javier Milei junto a Luis Caputo.
El presidente Javier Milei y su ministro de Economía, Luis Caputo, hicieron de la licuación de los salarios de los trabajadores una de las patas fundamentales de su plan de desinflación. Y el correlato de ello es la disparada del endeudamiento de las familias para hacer frente a gastos básicos y el aumento hasta niveles récord de la morosidad familiar.
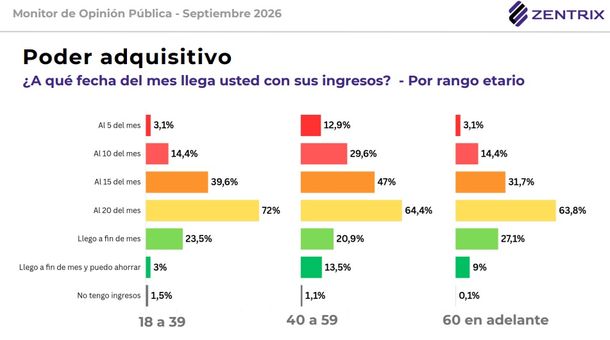
En ese camino, el último Monitor de Opinión Pública (MOP) que elabora Zentriz Consultora advirtió que el 72% de los trabajadores de menos de 40 años agota sus salarios antes del 20 de cada mes y casi 61% de ellos tuvo que endeudarse ante la imposibilidad de poder llegar a fin de mes.
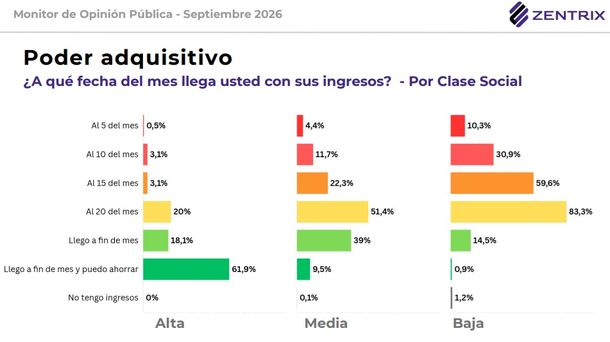
En el caso de los trabajadores que pertenecen a la "clase baja" la proporción de quienes se quedan sin dinero ante del 20 de cada mes asciende al 83,3%. Una vez más en este caso el endeudamiento aparece como el puente que permite llegar hasta fin de mes generando una bola de endeudamiento que se incrementa mes a mes.
Incluso el 60% de los trabajadores de "clase baja" aseguran que sus salarios no alcanzan siquiera para llegar al 15, es decir apenas pueden hacer frente a los gastos que deben enfrentar en la primera mitad del mes.
En tanto el 81,8% de los travajadores asegura que sus salarios siguen corriendo por detrás de la inflación.
Entre los trabajadores de "clase baja" la necesidad de recurrir al endeudamiento para llegar a fin de mes sube al 68,1%. Es decir que casi 7 de cada 10 trabajadores de ese estrato social se ve obligado a recurrir al endeudamiento para llegar a fin de mes. Y el 65,5% de ellos lo hizo para gastos vinculados con la alimentación y la salud, es decir gastos básicos e ineludibles.
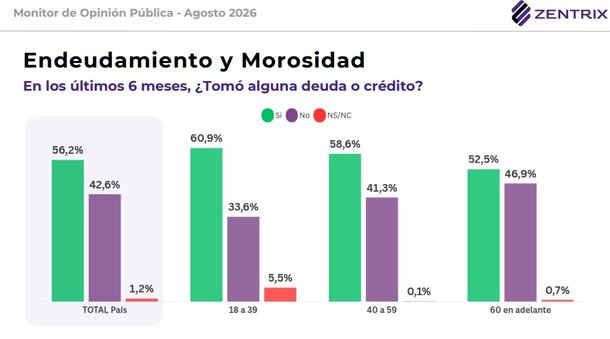
En la vereda de enfrenta solo el 36% de los trabajadores de "clase alta" se endeudó pero lo hicieron mayoritariamente (63,4%) para la adquisición de bienes durables como autos o departamentos.
Apenas el 34% de los trabajadores llega a fin de mes pero solo un 9,8% logra ahorrar. Es decir que el 90,2% de los trabajadores no llega a fin de mes o, si lo hace es con lo justo y no logra ahorrar nada de cara al futuro.
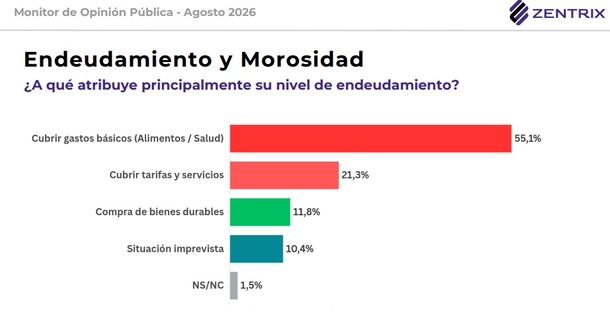
Zentrix advirtió que "en ese contexto, el crédito funciona menos como una decisión de consumo que como una extensión del ingreso: entre quienes se endeudaron, el 55,1% lo hizo para cubrir gastos básicos (alimentos y salud) y el 21,3% para pagar tarifas y servicios, mientras que solo el 11,8% compró bienes durables".
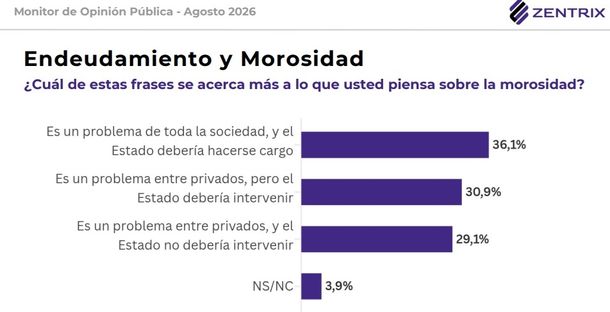
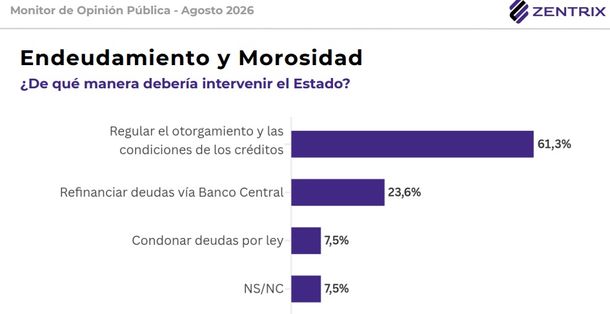
Sobre la disparada de la morosidad en la familias el 67% de los encuestados espera algún tipo de intervención estatal. En ese sentido el 36,1% cree que es un problema de toda la sociedad y que el Estado debería hacerse cargo, y el 30,9% sostiene que, aun siendo un problema entre privados, el Estado debería intervenir. Solo el 29,1% opina que no debería hacerlo. La discusión ya no parece ser si el Estado debe intervenir, sino cómo, y ahí la respuesta es nítida: entre quienes esperan intervención, el 61,3% prefiere que se regulen el otorgamiento y las condiciones de los créditos, el 23,6% que se refinancien las deudas vía Banco Central y apenas el 7,5% que se condonen por ley. Así planteado el escenario la demanda pasa más por mayores regulaciones, es decir a contramano de la filosofía de Milei y Caputo, que de rescate.
La clase media muestra el punto de inflexión. El 51,4% se queda sin ingresos antes de fin de mes, el 47,1% tomó deuda y el 45,6% lo hizo para gastos básicos, pero hay un dato que la distingue: el 29% se endeudó para pagar tarifas y servicios, la proporción más alta de los tres estratos (18,2% en la baja, 4,7% en la alta).
Una posible lectura es que las tarifas pesan más en el presupuesto de quienes no califican como clase baja, y por eso empujan el crédito incluso en hogares que no se perciben en el último escalón.
Y se genera un efecto en cascada que complica la situación mes a mes. "Un crédito que financia las últimas semanas se paga con el ingreso del mes siguiente, que a su vez se agota antes. El ciclo se retroalimenta y la morosidad deja de ser un episodio para convertirse en un riesgo estructural de los hogares que usan la deuda como puente", advierte entre sus conclusiones Zentrix.
La percepción salarial refuerza esa lectura: desde marzo último, la proporción que dice que su sueldo no le gana a la inflación no baja del 81% y llegó al 87,4% en julio. No es un shock de un mes, sino una sensación cristalizada, y una deuda que cubre un déficit estable no es una deuda transitoria.
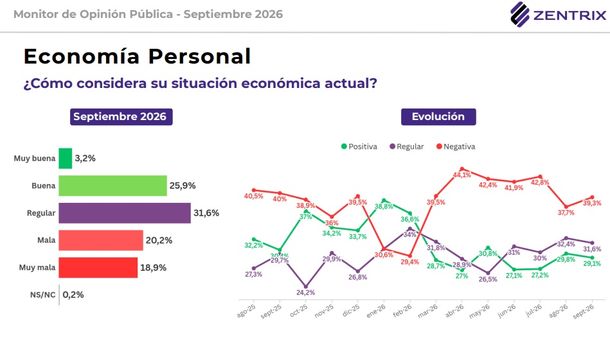
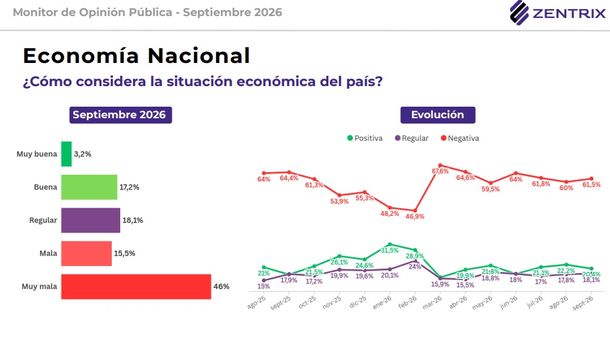
Asimismo la evaluación económica muestra otra brecha: los argentinos son más críticos con el país que con su propia situación. El 39,3% califica mal su situación personal y el 61,5% califica mal la situación del país. Por clase social, la evaluación negativa del país es de 42,9% en la clase alta, 56,5% en la media y 70,7% en la baja.


Las Más Leídas
Dejá tu comentario