

Escándalo con la privatización de AySA: el dato técnico que desnuda que la empresa fue casi regalada
El diputado nacional Guillermo Michel denunció que el activo estatal "fue mal vendido", y son varios los datos que lo ratifican.
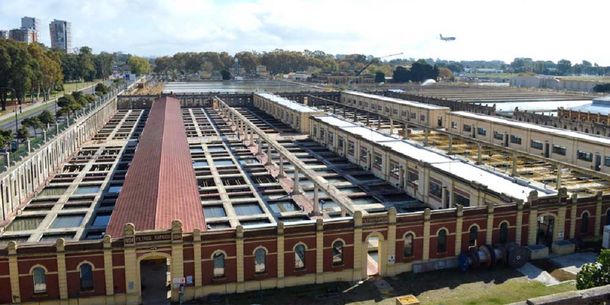
Escándalo con la privatización de AySA: el dato técnico que desnuda que la empresa fue casi regalada
El polémico proceso de licitación por el 90% de las acciones de Agua y Saneamientos Argentinos (AySA) quedó en el centro de una fuerte tormenta política y financiera, y este martes fue el diputado nacional Guillermo Michel el que volvió a denunciar irregularidades y afirmar que fue "mal vendida".
En medio de cuestionamientos por opacidad informativa y subvaluación patrimonial, el consorcio integrado por Rowing, Arcos Saneamento, PHX Aqua y Transclor se adjudicó la prestataria que abastece a 14 millones de personas por tan solo 340,2 millones de dólares, una cifra que encendió todas las alarmas por considerarse un verdadero regalo de los activos estratégicos del Estado.
El desfasaje económico de la operación quedó expuesto no solo frente a los propios números de la compañía, sino también ante las estimaciones oficiales: el propio Ministerio de Economía proyectaba un valor base de 450 millones de dólares, mientras que la oferta alternativa de Roggio se ubicó aún más abajo, en 285 millones.
"Con 1,3 años de utilidad el comprador ya paga la empresa"
El diputado nacional Guillermo Michel (Unión por la Patria) denunció que la transacción representa un vaciamiento patrimonial inédito y puso el foco en la desproporción entre las utilidades operativas y el precio de venta.
"Yo creo que el concepto privatización es muy generoso. AySA fue mal vendida. Cualquier empresa se valúa por sus utilidades futuras. Si mirás el último balance de AySA, que cerró en 2025, la utilidad operativa fue de aproximadamente 270 millones de dólares. Vendiste el 90% en 340 millones: con 1,3 años de utilidad el comprador ya paga la empresa. Esa valuación no existe en ninguna parte del mundo", alertó el legislador entrerriano.
El dato técnico que termina de desnudar la magnitud del negocio es lapidario: por el monto en el que se entregó la totalidad de la infraestructura de la empresa a nivel metropolitano, apenas alcanzaría para construir desde cero dos plantas de tratamiento de agua, cuyo costo de obra civil supera ampliamente la oferta ganadora.
Un esquema que permite a los privados financiarse con el patrimonio público
En su análisis, el ex titular de la Aduana remarcó que el modelo elegido no otorgó una concesión temporal del servicio por 30 años, sino que transfirió la titularidad de las acciones, lo que habilita a los nuevos dueños a tomar endeudamiento utilizando las propias instalaciones de la compañía como colateral.
-
El mecanismo de autopago: "Le das un activo a una empresa para que se dé vuelta y salga a pedir préstamos para pagar lo que la firma supuestamente vale. O sea, la empresa se paga sola", explicó Michel.
Obras millonarias desvalorizadas: Como muestra de la distorsión, el diputado citó la obra del Dique Luján en Tigre, valuada individualmente en más de 1.000 millones de dólares, casi el triple de lo que ofertó el consorcio adquirente por el 90% de la empresa.
El reclamo de un modelo mixto al estilo YPF
Frente a lo que calificó como una entrega irresponsable de un bien esencial, el dirigente opositor planteó que existían alternativas para captar capitales sin perder la soberanía sobre el suministro hídrico.
"Creo en el capitalismo moderno, pero para AySA teníamos otra salida: el esquema de YPF, con el 51% en cabeza del Estado y el resto cotizando en bolsa. De esa manera captabas esos 340 millones de dólares rápidamente y mantenías el control estratégico para asegurar agua y cloacas a los vecinos", argumentó Michel, cuestionando la falta de garantías hacia el usuario común frente a posibles cortes o reclamos a fondos inversores radicados en el exterior.
Temas


Las Más Leídas
Dejá tu comentario